«Compra ahora, paga después»: la deuda que no parece deuda
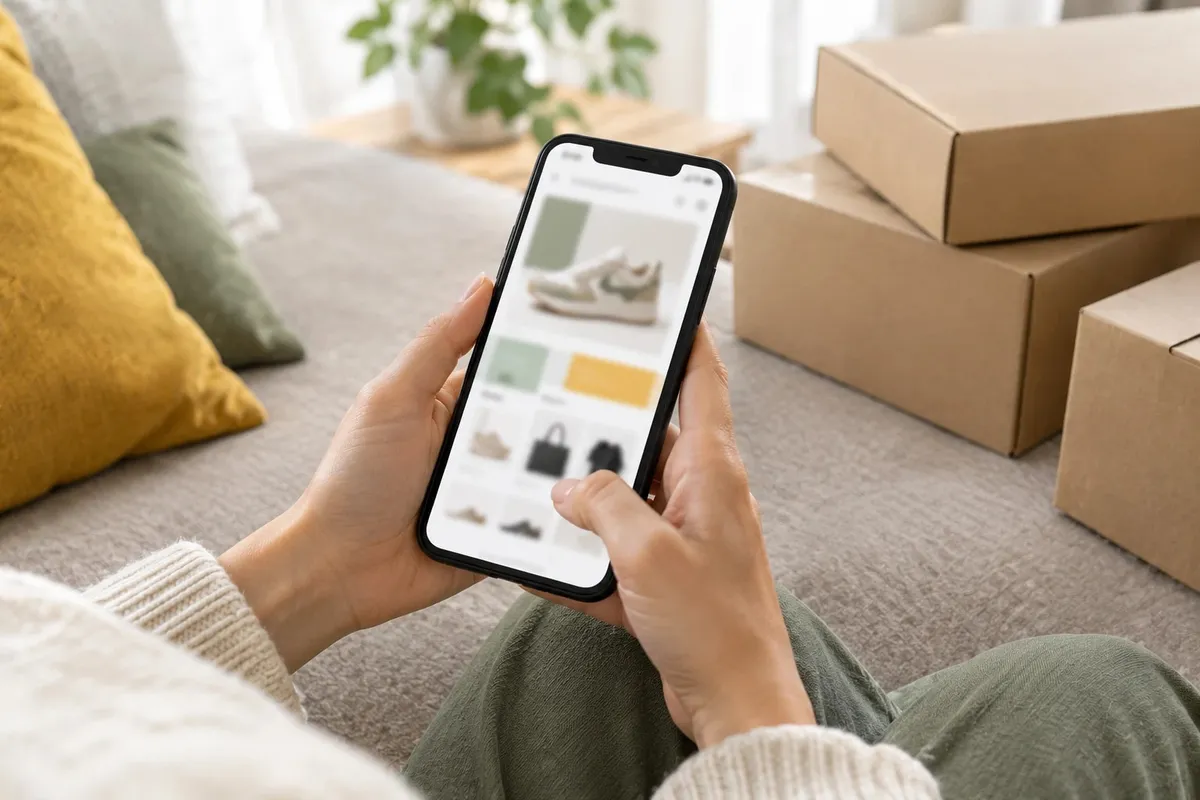
En el momento de pagar, entre el botón de «pagar todo ahora» y el de «pagar en 3 plazos sin intereses», casi nadie elige el primero. No porque el segundo sea más barato, que casi nunca lo es, sino porque duele menos.
Los servicios de pago aplazado, conocidos en inglés como Buy Now, Pay Later (BNPL), se han convertido en la opción por defecto de miles de tiendas online. Están tan integrados en el proceso de compra que casi nadie los percibe como lo que son: un préstamo a corto plazo.
Dos ideas falsas muy extendidas
«Si no cobra intereses, no es un préstamo». Falso. Sigue siendo un compromiso de pago futuro con consecuencias reales si fallas. El coste no ha desaparecido: está en la comisión que paga la tienda, en el precio o en la penalización si te retrasas.
«Dividir el pago es más responsable que pagarlo de golpe». Tampoco. Fragmentar el pago no cambia lo que gastas. Cambia cómo lo percibes, y esa percepción reducida es precisamente lo que te lleva a comprar más.
Cómo gana dinero quien te ofrece pagar a plazos
Si el servicio no te cobra intereses, ¿de dónde saca el beneficio? De dos sitios:
- De la tienda. El servicio cobra una comisión al comercio por cada venta que ayuda a cerrar. Por eso tantas tiendas lo ofrecen: con esta opción, el importe medio de compra sube y se abandonan menos carritos.
- De quien se retrasa. Si no pagas un plazo a tiempo, llegan los recargos o los intereses.
En los dos escenarios, el servicio gana. El riesgo siempre queda de tu lado.
El peligro real: la deuda repartida en piezas pequeñas
Un solo pago aplazado rara vez es un problema. El problema es acumular varios sin darte cuenta.
Con una tarjeta de crédito tradicional, al menos ves un único extracto con todo lo que debes. Con el pago aplazado, tus compromisos viven repartidos entre varias apps, cada una con su calendario de cobros. Ninguna te enseña la suma total.
Elena, una de las protagonistas de El precio de no saber, lo descubre un mes en el que factura poco: tiene activos a la vez cuatro pagos aplazados (unas zapatillas, un curso online, un regalo y una reparación del portátil), cada uno en una app distinta. Ninguno le parecía preocupante por separado. Juntos, se comían una parte importante de lo que esperaba ingresar ese mes, justo cuando dos clientes se retrasaron en pagarle.
La regla para decidir
Antes de pulsar «pagar en plazos», hazte una sola pregunta:
¿Lo compraría igual si tuviera que pagarlo entero hoy?
Si la respuesta es no, ese «no» es información real sobre si puedes permitírtelo ahora.
¿Significa esto que el pago aplazado siempre es malo? No. Para una compra que ya habías decidido y que cabe con margen en tu presupuesto, aplazarla sin intereses no cambia el coste y puede ayudarte a encajarla mejor en el mes. El problema no es el mecanismo, sino que elimina a propósito el freno que normalmente te hace dudar antes de gastar.
Lo que cambia con la nueva directiva europea
La Directiva (UE) 2023/2225 sobre crédito al consumo, que los países de la Unión Europea deben aplicar a partir del 20 de noviembre de 2026, incluye de forma expresa los servicios de «compra ahora y paga después», que hasta ahora quedaban en buena parte fuera de la normativa. Eso implica más obligaciones de información y de evaluación de solvencia por parte de quien ofrece el crédito. Cómo se concreta en cada país depende de su propia ley de adaptación, así que conviene seguir su aplicación en España.
Más regulación ayuda, pero no sustituye a tu criterio: ninguna norma va a sumar por ti todos los plazos que tienes abiertos.
Tu Protocolo de Acción (24 horas)
- Haz inventario. Revisa tu correo y tus apps y apunta todos los pagos aplazados que tengas activos, incluido el «paga en 3 veces» de tu propia tarjeta. Súmalos.
- Cuéntalos como deuda. Añade esa suma a tus deudas mensuales, aunque los plazos sean de solo unas semanas.
- Aplica la pregunta en tu próxima compra online.
Si tienes ingresos irregulares, imita a Elena: lleva una lista única con todos tus compromisos de pago aplazado y actualízala cada vez que aceptes uno nuevo.
Más en el libro
El precio de no saber dedica una parte entera a detectar estafas y trampas financieras: la psicología del FOMO, la falacia del dinero fácil, las criptomonedas y la anatomía de un timo, paso a paso. Antes de todo eso, conviene tener una red de seguridad: cómo calcular tu fondo de emergencia.
Este artículo es divulgativo y no constituye asesoramiento financiero personalizado.
 Guardar